



Jadi Kebutuhan Bulanan Perempuan, Mengapa Pembalut Belum Bebas PPN? Ini Penjelasan DJP
Direktorat Jenderal Pajak menegaskan pembalut masih berstatus Barang Kena Pajak (BKP). Meski menjadi kebutuhan rutin perempuan, produk sanitasi menstruasi ini belum mendapatkan fasilitas pembebasan PPN dari pemerintah.
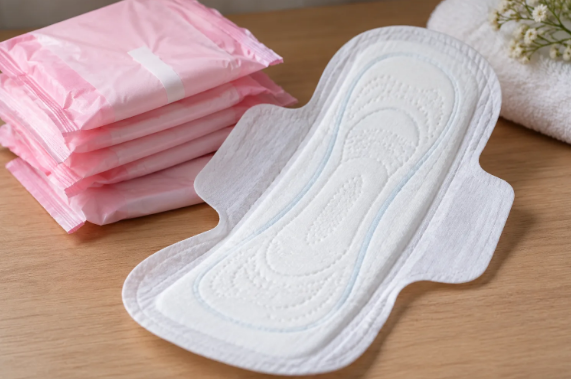
JAKARTA, GENVOICE.ID - Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk pembalut wanita yang diperdagangkan di Indonesia masih dikenai Pajak Pertambahan Nilai (PPN) dengan beban efektif sebesar 11 persen. Kebijakan tersebut berlaku karena pembalut masih dikategorikan sebagai Barang Kena Pajak (BKP) dan belum mendapatkan fasilitas pembebasan pajak dari pemerintah.
Ketentuan ini kembali menjadi perhatian setelah sejumlah masyarakat menyampaikan keberatan melalui media sosial terkait pengenaan PPN terhadap produk sanitasi menstruasi. Pasalnya, pembalut dinilai bukan sekadar barang konsumsi biasa, melainkan kebutuhan rutin perempuan yang harus dipenuhi selama mengalami menstruasi.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa pengenaan pajak terhadap pembalut mengikuti ketentuan perpajakan yang berlaku atas konsumsi barang. Dengan demikian, produk tersebut tetap dikenai PPN selama belum masuk dalam kelompok barang yang memperoleh fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Penjelasan pemerintah ini sekaligus menjawab pertanyaan masyarakat mengenai alasan pembalut belum mendapatkan perlakuan pajak khusus. Hingga saat ini, pembalut masih mengikuti ketentuan umum pengenaan PPN terhadap barang kena pajak nonmewah.
Berapa Besaran PPN Pembalut yang Dibayar Konsumen?
Besaran pajak yang diperhitungkan dalam transaksi pembelian pembalut mengacu pada mekanisme penghitungan PPN barang kena pajak nonmewah. Berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024, tarif PPN yang digunakan adalah 12 persen dengan Dasar Pengenaan Pajak (DPP) berupa nilai lain sebesar 11/12 dari harga jual.
Melalui mekanisme tersebut, beban PPN efektif yang ditanggung konsumen menjadi setara dengan 11 persen dari harga jual. Artinya, meskipun tarif yang digunakan dalam penghitungan adalah 12 persen, dasar pengenaan pajaknya tidak menggunakan seluruh nilai harga barang.
Sebagai gambaran, apabila harga pembalut sebelum dikenai pajak mencapai Rp20.000, nilai DPP yang digunakan untuk menghitung PPN adalah Rp18.333,33. Setelah dikalikan dengan tarif 12 persen, pajak yang harus diperhitungkan mencapai Rp2.200 sehingga harga akhirnya menjadi Rp22.200.
Perhitungan tersebut memperlihatkan bagaimana mekanisme PPN diterapkan terhadap produk pembalut yang dijual kepada konsumen. Dengan sistem tersebut, masyarakat menanggung tambahan biaya sebesar 11 persen dari harga jual sebelum pajak.
Mengenal Istilah Period Tax pada Produk Menstruasi
Pengenaan pajak terhadap produk sanitasi menstruasi memiliki istilah khusus yang dikenal sebagai period tax. Istilah tersebut digunakan untuk menggambarkan pungutan pajak konsumsi terhadap produk yang berkaitan dengan kebutuhan menstruasi perempuan.
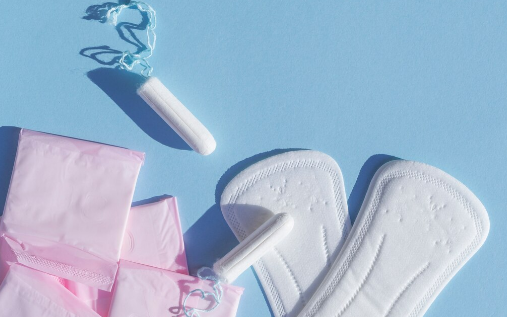
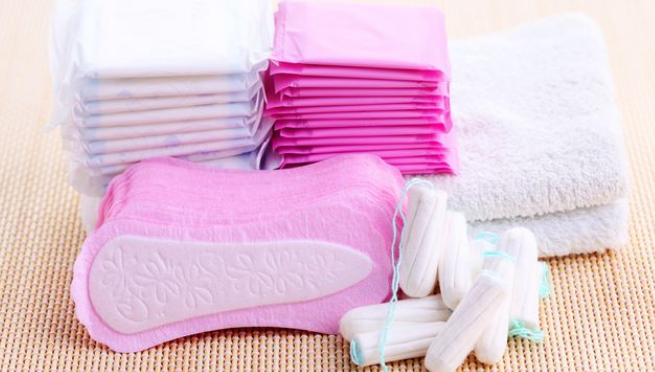
Produk yang termasuk dalam pembahasan ini antara lain pembalut dan tampon yang digunakan untuk menjaga kebersihan selama menstruasi. Kebijakan pajak terhadap produk tersebut kerap menjadi perhatian karena berkaitan dengan kebutuhan kesehatan dan sanitasi yang sifatnya rutin.
Perdebatan mengenai period tax juga tidak terlepas dari persoalan keterjangkauan produk menstruasi bagi masyarakat. Sebagian pihak menilai kebutuhan sanitasi perempuan seharusnya mendapatkan perhatian khusus karena tidak dapat dihindari dan harus dipenuhi secara berkala.
Meski demikian, DJP menegaskan bahwa PPN atas pembalut bukan merupakan pajak yang secara khusus ditujukan kepada perempuan ataupun aktivitas menstruasi. Pengenaan pajak tersebut mengikuti ketentuan umum perpajakan atas barang yang termasuk kategori Barang Kena Pajak.
Mengapa Pembalut Belum Mendapatkan Pembebasan PPN?
Dikutip dari Detik.com, Inge Diana Rismawanti menjelaskan bahwa pemerintah hanya memberikan fasilitas pembebasan PPN kepada kelompok barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan. Sementara itu, pembalut belum tercantum sebagai salah satu produk yang memperoleh fasilitas pembebasan tersebut.
Ketentuan mengenai pembebasan PPN terhadap barang kebutuhan pokok tertentu tercantum dalam Pasal 6 ayat (1) huruf p dan ayat (2) huruf q Peraturan Pemerintah (PP) Nomor 49 Tahun 2022. Aturan tersebut menjadi salah satu dasar hukum dalam menentukan kelompok barang yang mendapatkan fasilitas perpajakan.
Selanjutnya, jenis barang yang masuk dalam kelompok tersebut dijelaskan lebih terperinci melalui Pasal 7 ayat (2) PP Nomor 49 Tahun 2022. Beberapa di antaranya meliputi beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, serta sayur-sayuran.
Dari daftar tersebut, pembalut tidak termasuk dalam kelompok barang yang mendapatkan fasilitas pembebasan PPN. Kondisi inilah yang membuat produk sanitasi menstruasi tersebut masih mengikuti ketentuan pengenaan pajak sebagaimana barang kena pajak lainnya.
Belum Ada Kajian Resmi untuk Membebaskan PPN Pembalut
Persoalan pembebasan pajak terhadap pembalut ternyata tidak hanya berkaitan dengan daftar barang kebutuhan pokok dalam peraturan pemerintah. Pemerintah juga perlu mempertimbangkan karakteristik produk serta berbagai aspek perpajakan sebelum menentukan kebijakan khusus terhadap barang tertentu.
Inge menyampaikan bahwa hingga saat ini belum ada kajian resmi yang diajukan kepada pemerintah untuk memberikan fasilitas pembebasan PPN atas pembalut. Karena itu, pengenaan pajak terhadap produk tersebut masih mengikuti ketentuan yang berlaku saat ini.
Menurut Inge, pembahasan mengenai perlakuan pajak terhadap pembalut dan produk sanitasi menstruasi lainnya perlu mempertimbangkan sejumlah aspek penting. Hal tersebut mencakup karakteristik produk, ketentuan perpajakan, serta dampak kebijakan terhadap masyarakat.
Dengan demikian, status pembalut sebagai Barang Kena Pajak belum berubah dan produk tersebut masih dikenai PPN efektif sebesar 11 persen. Perubahan kebijakan mengenai pembebasan pajaknya memerlukan pertimbangan serta landasan aturan yang sesuai dengan ketentuan perundang-undangan.
Belum ada komentar. Jadilah yang pertama berkomentar!