



Harganya Cuma Ribuan, 7 Barang Sehari-hari Ini Ternyata Bisa Kena PPN
Mulai dari sabun mandi, tisu, deterjen, hingga perlengkapan sekolah, sejumlah barang kebutuhan sehari-hari ternyata masuk kategori Barang Kena Pajak. Namun, ada produk tertentu yang mendapatkan fasilitas pembebasan pajak.
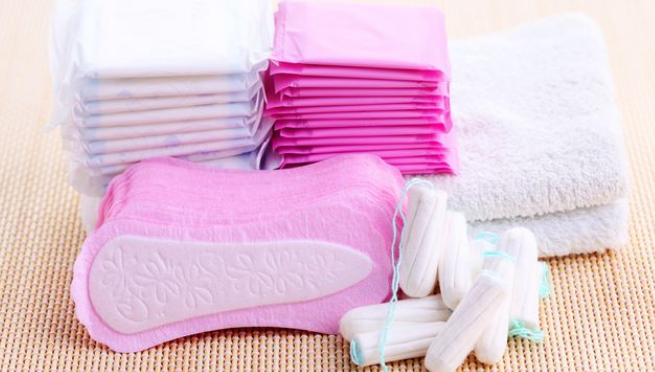
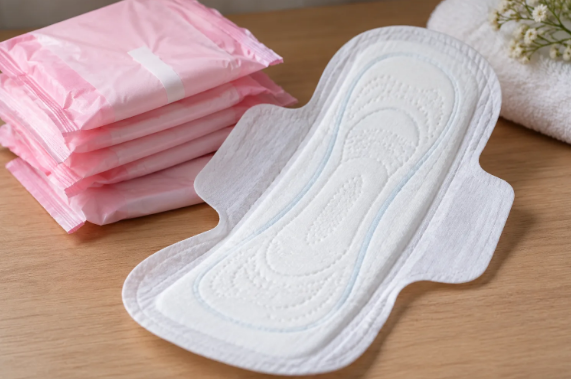
JAKARTA, GENVOICE.ID - Pembahasan mengenai Pajak Pertambahan Nilai (PPN) pada produk pembalut wanita belakangan menjadi perhatian masyarakat. Produk yang termasuk kebutuhan rutin perempuan tersebut ramai diperbincangkan setelah diketahui masuk dalam kategori Barang Kena Pajak (BKP).
Namun, pembalut ternyata bukan satu-satunya kebutuhan sehari-hari yang dapat dikenai pajak ketika diperjualbelikan. Sejumlah barang dengan harga relatif murah yang sering dibeli di minimarket, toko kelontong, hingga toko perlengkapan sekolah juga termasuk dalam kategori barang konsumsi yang pada prinsipnya menjadi objek PPN.
Mulai dari sabun mandi, sampo, tisu, deterjen, hingga perlengkapan alat tulis merupakan beberapa contohnya. Meskipun harganya terkadang hanya beberapa ribu rupiah, barang-barang tersebut tetap mengikuti ketentuan perpajakan yang berlaku.
Dalam sistem perpajakan Indonesia, barang konsumsi pada dasarnya termasuk Barang Kena Pajak, kecuali produk tertentu yang memperoleh fasilitas pembebasan atau pengecualian berdasarkan peraturan. Dengan demikian, tidak semua barang kebutuhan sehari-hari otomatis terbebas dari pungutan PPN hanya karena harganya murah.
Direktorat Jenderal Pajak (DJP) sebelumnya juga telah memberikan penjelasan mengenai status pembalut sebagai Barang Kena Pajak. Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa produk tersebut dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku.
Untuk barang nonmewah, tarif PPN yang berlaku adalah 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Melalui mekanisme tersebut, beban PPN efektif yang diperhitungkan setara dengan 11 persen.
Lantas, apa saja barang murah yang sering digunakan masyarakat tetapi ternyata dapat dikenai PPN? Berikut tujuh jenis barang sehari-hari yang perlu diketahui.
1. Pembalut dan Pantyliner
Pembalut wanita menjadi salah satu produk yang paling banyak disorot dalam pembahasan mengenai pengenaan PPN terhadap kebutuhan sehari-hari. Produk sanitasi menstruasi ini digunakan secara rutin oleh perempuan sehingga keberadaan pajaknya memunculkan berbagai tanggapan dari masyarakat.
Selain pembalut sekali pakai, pantyliner dan sejumlah produk sanitasi menstruasi lainnya pada prinsipnya juga termasuk Barang Kena Pajak. Artinya, transaksi penjualan produk tersebut dapat dikenai PPN apabila memenuhi ketentuan perpajakan yang berlaku.
Pembahasan mengenai pajak produk menstruasi juga dikenal dengan istilah period tax. Istilah tersebut merujuk pada pengenaan pajak terhadap produk yang digunakan perempuan selama menstruasi, termasuk pembalut dan tampon.
Persoalan ini turut berkaitan dengan fenomena period poverty, yakni kondisi ketika perempuan mengalami kesulitan mendapatkan produk menstruasi yang layak karena keterbatasan ekonomi. Oleh sebab itu, pengenaan pajak terhadap produk sanitasi perempuan kerap memunculkan diskusi mengenai keterjangkauan kebutuhan dasar dan akses terhadap produk kesehatan menstruasi.
2. Sabun Mandi dan Sampo
Sabun mandi dan sampo merupakan dua produk kebersihan yang hampir selalu tersedia di rumah tangga. Keduanya digunakan secara rutin untuk menjaga kebersihan tubuh sehingga menjadi barang yang cukup sering dibeli masyarakat.
Produk tersebut memiliki variasi harga yang cukup luas, mulai dari kemasan kecil dengan harga beberapa ribu rupiah hingga kemasan besar yang dijual puluhan ribu rupiah. Perbedaan harga biasanya dipengaruhi merek, ukuran kemasan, kandungan, serta jenis produk yang ditawarkan.
Pada prinsipnya, sabun mandi dan sampo termasuk barang konsumsi yang dapat dikenai PPN ketika diperjualbelikan. Ketentuan serupa juga berlaku terhadap sejumlah produk perawatan tubuh lainnya, seperti kondisioner, deodoran, dan pembersih wajah.
Dengan demikian, meskipun termasuk kebutuhan rutin dengan harga yang relatif terjangkau, produk-produk tersebut tetap mengikuti aturan perpajakan. Besaran pajak yang diperhitungkan bergantung pada harga jual dan mekanisme pengenaan PPN yang berlaku.
3. Tisu Wajah dan Tisu Toilet
Tisu menjadi salah satu perlengkapan rumah tangga yang sering dibeli tanpa banyak pertimbangan mengenai komponen pajaknya. Produk ini tersedia dalam berbagai bentuk, mulai dari tisu wajah, tisu toilet, hingga tisu dapur yang digunakan untuk keperluan berbeda.
Harga tisu di pasaran juga cukup beragam berdasarkan merek, jumlah lembar, ukuran kemasan, serta kualitas bahan yang digunakan. Masyarakat bisa menemukan produk dengan harga terjangkau hingga jenis tisu dengan harga lebih tinggi.
Sebagai barang konsumsi, produk tisu pada prinsipnya termasuk Barang Kena Pajak yang dapat dikenai PPN ketika dijual sesuai ketentuan. Hal tersebut membuat pembelian tisu sehari-hari juga menjadi bagian dari transaksi barang yang mengikuti sistem perpajakan.
Tidak hanya tisu, sejumlah perlengkapan kebersihan rumah tangga lainnya juga dapat menjadi objek PPN. Karena itu, harga satu kemasan yang terlihat murah bukan berarti transaksi pembeliannya otomatis terbebas dari pajak.
4. Deterjen dan Sabun Cuci Piring
Deterjen dan sabun cuci piring merupakan produk yang hampir setiap hari digunakan dalam aktivitas rumah tangga. Keduanya dibutuhkan untuk membersihkan pakaian maupun peralatan makan sehingga sering masuk dalam daftar belanja bulanan keluarga.
Di pasaran, kedua produk tersebut tersedia dalam berbagai ukuran dan bentuk kemasan. Mulai dari kemasan sachet yang dijual dengan harga relatif murah hingga kemasan besar yang lebih banyak digunakan untuk kebutuhan rumah tangga.
Meskipun memiliki harga yang bervariasi, deterjen dan sabun cuci piring pada prinsipnya termasuk barang konsumsi yang dapat dikenai PPN. Harga murah pada kemasan kecil tidak secara otomatis membuat produk tersebut memperoleh fasilitas pembebasan pajak.
Ketentuan serupa juga dapat berlaku untuk produk kebersihan lainnya, seperti cairan pembersih lantai dan pewangi pakaian. Berbagai kebutuhan rumah tangga tersebut tetap perlu mengikuti klasifikasi dan aturan perpajakan yang berlaku.
5. Popok Bayi dan Tisu Basah
Kebutuhan bayi juga memiliki sejumlah produk yang pada prinsipnya masuk dalam kategori Barang Kena Pajak. Beberapa di antaranya adalah popok sekali pakai, tisu basah, sampo bayi, sabun bayi, hingga bedak bayi.
Popok menjadi salah satu kebutuhan rutin yang perlu disediakan oleh keluarga dengan bayi. Penggunaannya yang bisa berulang kali dalam sehari membuat orang tua harus mengalokasikan anggaran khusus untuk memenuhi kebutuhan tersebut.
Harga popok di pasaran berbeda-beda tergantung merek, ukuran, dan jumlah isi dalam setiap kemasan. Ada produk dengan kemasan kecil yang relatif terjangkau hingga kemasan besar yang menawarkan jumlah lebih banyak dengan harga berbeda.
Karena termasuk produk konsumsi yang tidak secara umum memperoleh fasilitas pembebasan PPN, barang-barang tersebut dapat dikenai pajak sesuai ketentuan yang berlaku. Hal ini juga perlu diperhatikan ketika keluarga menyusun anggaran belanja untuk memenuhi kebutuhan bayi sehari-hari.
6. Pulpen, Pensil, dan Perlengkapan Alat Tulis
Barang-barang kecil yang sering digunakan pelajar, mahasiswa, maupun pekerja kantoran ternyata juga tidak terlepas dari ketentuan perpajakan. Pulpen, pensil, penghapus, spidol, stabilo, serta buku catatan merupakan beberapa contoh perlengkapan alat tulis yang pada prinsipnya termasuk Barang Kena Pajak.
Sebagian besar perlengkapan tersebut memiliki harga yang relatif murah dan mudah ditemukan di toko alat tulis maupun minimarket. Bahkan, pulpen dan pensil tertentu bisa dibeli hanya dengan mengeluarkan uang beberapa ribu rupiah.
Meski harganya terjangkau, produk alat tulis tidak otomatis mendapatkan pembebasan PPN. Selama tidak termasuk dalam kategori barang yang memperoleh fasilitas pengecualian atau pembebasan berdasarkan peraturan, transaksi penjualannya dapat dikenai pajak.
Kondisi ini menunjukkan bahwa barang sederhana yang digunakan untuk menunjang aktivitas belajar dan bekerja juga masuk dalam sistem perpajakan. Oleh karena itu, perlengkapan sekolah maupun kebutuhan kantor tetap perlu dilihat berdasarkan ketentuan PPN yang berlaku.
7. Novel, Komik, dan Buku Bacaan
Buku menjadi produk yang memiliki perlakuan perpajakan berbeda dibandingkan sejumlah barang konsumsi lainnya. Pasalnya, tidak semua jenis buku mendapatkan fasilitas pajak yang sama sehingga statusnya perlu dilihat berdasarkan jenis dan ketentuan yang mengatur.
Buku pelajaran umum, buku pelajaran agama, serta kitab suci termasuk produk yang memperoleh fasilitas pembebasan PPN sesuai ketentuan perpajakan. Kebijakan tersebut diberikan sebagai bentuk dukungan terhadap akses masyarakat dalam memperoleh bahan bacaan dan pendidikan.
Sementara itu, perlakuan pajak terhadap jenis buku lainnya perlu diperiksa berdasarkan klasifikasi, fungsi, serta aturan fasilitas perpajakan yang berlaku. Novel, komik, majalah, dan buku pengembangan diri tidak bisa langsung disamaratakan sebagai produk yang seluruhnya bebas PPN ataupun seluruhnya dikenai pajak.
Dengan demikian, anggapan bahwa semua jenis buku dikenai PPN maupun seluruhnya terbebas dari pajak sama-sama tidak tepat. Masyarakat perlu memahami bahwa status perpajakan suatu produk bergantung pada kategori dan ketentuan yang mengaturnya.
Pahami Ketentuan PPN pada Barang Kebutuhan Sehari-hari
Berbagai barang yang digunakan dalam kehidupan sehari-hari ternyata memiliki ketentuan perpajakan masing-masing. Mulai dari produk kebersihan tubuh, perlengkapan rumah tangga, kebutuhan bayi, alat tulis, hingga buku bacaan, semuanya perlu dilihat berdasarkan klasifikasi barang dan fasilitas pajak yang berlaku.
Penting untuk dipahami bahwa tidak semua barang yang dijual di pasaran otomatis dikenai PPN dengan perlakuan yang sama. Ada produk yang menjadi objek pajak, sementara barang tertentu memperoleh fasilitas pembebasan atau pengecualian sesuai peraturan.
Karena itu, masyarakat perlu mengetahui perbedaan antara barang kena pajak dan barang yang memperoleh fasilitas pembebasan PPN. Dengan memahami ketentuan tersebut, konsumen bisa lebih mengetahui komponen pajak dalam transaksi belanja kebutuhan sehari-hari.
Harganya Cuma Ribuan, 7 Barang Sehari-hari Ini Ternyata Bisa Kena PPN
0 Comments
Belum ada komentar. Jadilah yang pertama berkomentar!