



Selain Perluasan Akses Pembiayaan, Pelaku Usaha Perlu Pendampingan agar Produktif
Pelaku Usaha
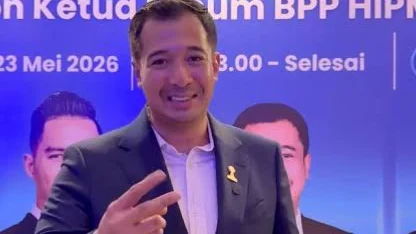
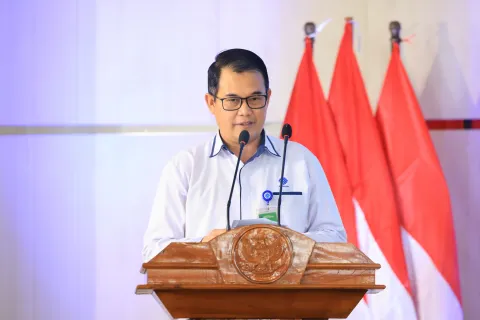
JAKARTA, GENVOICE - Ketua Umum Badan Pengurus Pusat Himpunan Pengusaha Muda Indonesia (HIPMI), Ade Jona Prasetyo menilai perluasan akses pembiayaan bagi pelaku usaha perlu disertai pendampingan dan akses pasar agar dana yang disalurkan dapat mendukung pertumbuhan usaha secara produktif.
"Kami ingin pembiayaan tidak berhenti pada penyaluran dana. Harus ada proses kurasi, pendampingan dan akses pasar," kata Ade Jona dalam keterangan tertulisnya yang di Jakarta, Senin (5/10).
Ia juga mengatakan keberhasilan kebijakan pembiayaan tidak cukup diukur dari besarnya kredit yang disalurkan, tetapi juga dari kemampuan pelaku usaha memperbesar skala bisnis, masuk ke rantai pasok, dan menciptakan lapangan kerja.
Ade dalam forum Rapat Dengar Pendapat Umum (RDPU) dengan Komisi VII DPR baru-baru ini mengusulkan peningkatan plafon Kredit Usaha Rakyat (KUR) dari maksimal 500 juta rupiah menjadi 2 miliar rupiah. Hal itu untuk memberi ruang pembiayaan lebih besar bagi pelaku usaha yang sedang berkembang.
Sementara itu, Anggota Komisi VII DPR RI Andhika Satya Wasistho menilai gagasan peningkatan plafon KUR itu menarik untuk didalami, terutama untuk mengakomodasi kebutuhan pembiayaan usaha yang telah berkembang melampaui skala mikro.
Ade Jona mengatakan perluasan pembiayaan harus berjalan beriringan dengan kesiapan pelaku usaha sehingga dana yang diperoleh dapat dimanfaatkan secara produktif untuk mengembangkan kegiatan usaha.
"Bagi HIPMI, tantangannya bukan hanya bagaimana memperbesar akses pembiayaan, tetapi bagaimana kita menyiapkan pengusahanya. Pembiayaan harus menjadi tangga bagi pengusaha Indonesia untuk tumbuh dan naik kelas," katanya.
Selain perluasan plafon KUR, HIPMI mengusulkan pengembangan Youth Development Bank atau skema pembiayaan khusus bagi pengusaha muda yang memiliki usaha potensial, tetapi belum sepenuhnya memenuhi pendekatan pembiayaan konvensional.
Dia juga mengusulkan pengembangan pembiayaan berbasis studi kelayakan (feasibility study) serta penguatan implementasi pembiayaan berbasis kekayaan intelektual (IP financing).
Pemerintah sendiri telah menyalurkan KUR sebesar 234,17 triliun rupiah hingga 31 Agustus 2026. Program tersebut menjadi salah satu instrumen pemerintah untuk memperluas pembiayaan sekaligus meningkatkan produktivitas sektor usaha.
Sementara itu, Otoritas Jasa Keuangan (OJK) menilai tantangan pengembangan UMKM tidak hanya terletak pada ketersediaan pembiayaan, tetapi juga kapasitas dan legalitas usaha, pencatatan keuangan, informasi pasar, serta keterhubungan dengan rantai pasok.
Naik Kelas
Peneliti Ekonomi CORE Indonesia Yusuf Rendi Manilet mengingatkan pemerintah tidak boleh hanya fokus pada besarnya kredit yang disalurkan.
"Selama ini kita terlalu fokus pada berapa triliun kredit yang tersalur dan berapa banyak debitur yang menerima. Padahal itu baru mengukur input," katanya.
Menurutnya, ukuran keberhasilan yang lebih penting adalah apakah usaha penerima kredit benar-benar tumbuh, naik kelas, menambah pekerja, dan akhirnya mampu mengakses kredit komersial tanpa subsidi.
Data per Agustus 2026 menunjukkan persoalan tersebut. Kredit perbankan tumbuh 13,65 persen, kredit korporasi 22,18 persen, tetapi kredit UMKM hanya 2,38 persen. Bahkan kredit modal kerja UMKM masih terkontraksi 3,1 persen.
"Artinya, likuiditas perbankan ada, tetapi belum mengalir ke UMKM karena banyak usaha belum memenuhi standar kelayakan kredit. Di sinilah kurasi dan pendampingan penting untuk membuat arus kas, transaksi, dan kemampuan bayar UMKM lebih terukur," katanya.

Belum ada komentar. Jadilah yang pertama berkomentar!